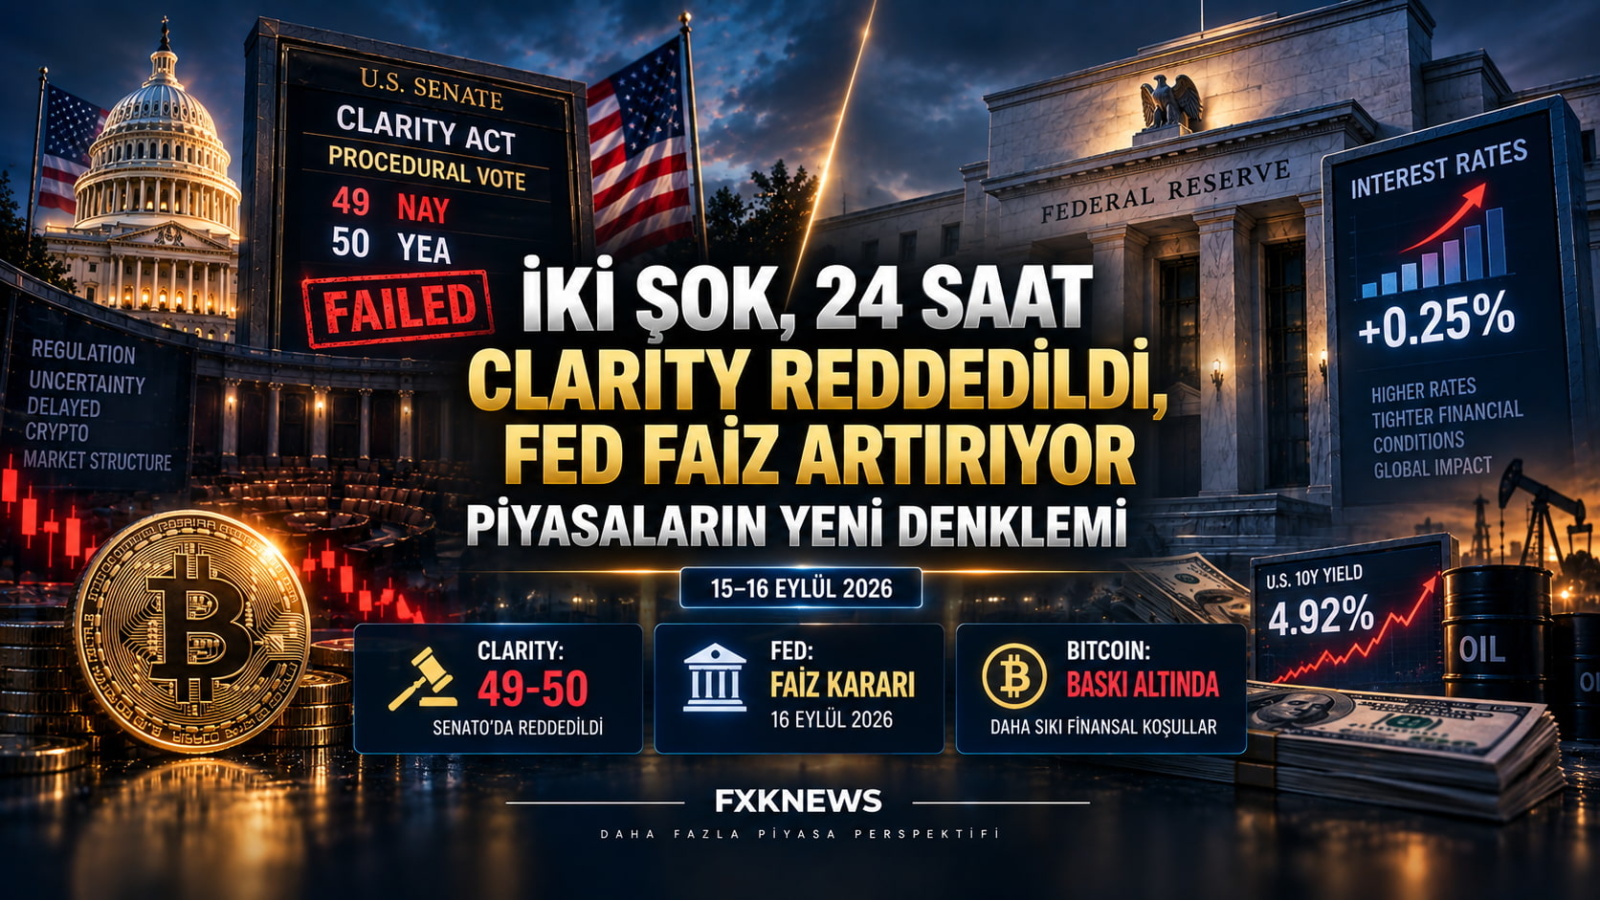
İki Şok, Yirmi Dört Saat: CLARITY Reddedildi, Fed Faiz Artırıyor — Piyasaların Yeni Denklemi
CLARITY Act Senato’da düştü, Fed 16 Eylül’de üç yılın ilk faiz artırımına hazırlanıyor. Kripto, altın, tahvil, borsa ve petrol bu iki şoku nasıl fiyatlıyor?
İçindekiler
Giriş
Piyasalar nadiren iki büyük belirsizliği aynı yirmi dört saate sığdırır. Bu hafta tam olarak bunu yaşadık.
15 Eylül Salı akşamı ABD Senatosu, kripto sektörünün yıllardır ve yüz milyonlarca dolarlık lobi bütçesiyle beklediği CLARITY Act’i ilerletmeyi reddetti. Kırktan fazla senatör aleyhte oy kullandı ve tasarı 60 oy barajını aşamadı. Bu sonuç, 2026 yılı için Senato’daki piyasa yapısı yasama çalışmasını fiilen bitiriyor.
Aradan yirmi dört saat geçmeden, 16 Eylül Çarşamba günü Fed’in kapısı açılıyor. Ve bu kez masada faiz indirimi değil, faiz artırımı var. Vadeli işlem piyasasına göre çeyrek puanlık artırım ihtimali %91-93 bandına çıkmış durumda; bu, üç yılı aşkın süredir görülen ilk artırım olacak.
Yani piyasa aynı anda iki şeyi sindirmek zorunda: kriptonun kurumsal meşruiyet takviminin en az bir yıl, muhtemelen daha uzun süre ertelenmesi ve küresel likiditenin yönünün resmen tersine dönmesi.
Fed’in artırıp artırmayacağına dair senaryoları 16 Eylül’de Fed Çıkmazı başlıklı yazımızda ayrıntısıyla ele almıştık. Bu yazıda farklı bir soruya odaklanıyoruz: Karar verildikten sonra hangi varlık nasıl bir dünyaya uyanacak?
Bu Artırım Neden “Normal” Bir Artırım Değil?
Klasik faiz artırımı, ekonominin aşırı ısınmasına karşı yapılır. Talep güçlüdür, istihdam sıkıdır, merkez bankası freni yavaşça basar. Bu döngüde durum böyle değil.
Bu kez enflasyonu yukarı iten şey talep değil, arz tarafındaki bir enerji şoku. Suudi Arabistan’ın stratejik Doğu-Batı boru hattını insansız hava aracı saldırılarının ardından kapatmasıyla Brent 110 dolara yaklaştı ve Orta Doğu’daki yeni saldırılarla fiyatlar yüksek seyrini korudu. Şu an Brent 108, WTI ise 104 dolar civarında işlem görüyor. Ekonominin can damarı olan dizel, perakendede galon başına 6 doları aşarak enflasyon endişelerini büsbütün alevlendirdi.
Burada merkez bankacılığının en acı gerçeğiyle karşı karşıyayız: Faiz artırımı petrol üretmez. Bir boru hattını tamir etmez, bir tankeri Hürmüz’den geçirmez. Fed’in yapabileceği tek şey, bu arz şokunun fiyat beklentilerine yerleşmesini engellemektir. Yani artırım, enflasyonu düşürmek için değil, enflasyon beklentisinin çıpadan kopmasını önlemek için yapılıyor. Bu ayrım, kararın piyasalara nasıl yansıyacağını anlamanın anahtarı.
Piyasa bu farkı fiyatlamış durumda değil. Çoğu yatırımcı hâlâ 2022-2023 refleksiyle hareket ediyor: “Fed artırır, enflasyon düşer, sonra indirir.” Oysa bu kez artırımın enflasyon üzerindeki etkisi sınırlı, büyüme üzerindeki etkisi ise doğrudan olacak. Stagflasyon kelimesi kulağa abartılı gelebilir; ama piyasanın kafasındaki çerçeveyi “1970’ler tarzı petrol şoku” ifadesi iyi özetliyor.
Enstrüman Enstrüman Görünüm
Tahvil: Asıl hikâye burada
Bu döngünün gerçek hikâyesi hisse senetlerinde değil, tahvilde. 10 yıllık ABD tahvil getirisi %5,04’e çıkarak Temmuz 2007’den bu yana en yüksek seviyeyi gördü; 30 yıllık getiri de Haziran 2007’den beri en yüksek düzeyine ulaştı. Yani piyasa, on dokuz yıldır görmediği bir faiz dünyasına adım atıyor.
Kritik nokta şu: Getirilerin yükselmesinin tek sebebi Fed beklentisi değil. Uzun vadeli getirileri yukarı iten unsurlar arasında yapay zekâ şirketlerinin devasa tahvil ihraçları da var; bu ihraçlar birincil satıcıların ve diğer finansal kurumların sermaye tahsisini daraltıyor. Buna artan kamu borçlanma ihtiyacı ve enerji kaynaklı enflasyon primi eklendiğinde, ortaya Fed’in kontrol edemediği bir uzun vade çıkıyor.
Yarın izlenecek asıl şey rakam değil, eğrinin tepkisi. Fed artırır ve uzun vadeli getiriler geriler ise, piyasa “Fed enflasyona hâkim, kredibilite yerinde” demiş olur; bu sağlıklı senaryo. Bu haftaki bir hamle Fed’in enflasyonla mücadele kredibilitesini onarabilir ve uzun vadeli getirilerdeki yukarı baskıyı hafifletebilir. Ama artırıma rağmen 10 yıllık %5’in üzerinde kalıcılaşır, hatta yükselirse, mesaj çok daha rahatsız edici olur: Piyasa artık Fed’in faizini değil, ABD’nin risk primini fiyatlıyordur.
Takip edilecek seviye: 10 yıllıkta %5,00 eşiği. Karar sonrası bu seviyenin üstünde kalıcılaşma, tüm risk varlıkları için zeminin kayması demek.
Dolar: Güçlü, ama “güvenli” mi?
Yükselen getiriler ve artırım beklentisi doları destekliyor; Salı günü dolar kazançlarını genişletti. Klasik teoriye göre artırım + şahin ton = güçlü dolar.
Ancak bu döngüde doların hikâyesi iki katmanlı. Kısa vadede faiz farkı doları taşır. Orta vadede ise doları belirleyecek olan, Fed’in bağımsızlığına dair algı. Beyaz Saray’ın açık baskısı altında alınan her karar, dolar rezervi tutan yabancı merkez bankaları ve kurumsal yatırımcılar tarafından siyasi risk filtresinden geçiriliyor. Doların gücü ile doların güvenilirliği aynı şey değil; bu ayrım önümüzdeki aylarda daha sık konuşulacak.
Altın: Düşüşün kendisi değil, sebebi önemli
Altın Salı günü 4.300 dolar civarında, beş haftanın en düşük seviyelerine yakın işlem gördü; yükselen petrol fiyatları Fed’in bu hafta faiz artıracağı beklentisini güçlendirdiği için baskı altında kaldı.
İlk bakışta bu mantıklı: Yükselen reel getiri, faiz getirisi olmayan altın için maliyet demektir. Ama tabloyu tersinden okumak gerekiyor. Altın, on dokuz yılın en yüksek tahvil getirilerine ve güçlenen dolara rağmen yalnızca beş haftanın dibine gerileyebildi. Yani çöküş değil, düzeltme yaşıyor.
Bunun sebebi, altının bu dönemde iki farklı talebi aynı anda barındırması: klasik reel getiri denklemi ve kurumsal güven primi. Birincisi altını aşağı çekiyor, ikincisi tabanı tutuyor. Merkez bankası alımları, jeopolitik risk ve Fed bağımsızlığı tartışması ikinci kanadı besliyor.
Karar sonrası izlenecek ayrım net: Altın, artırım + net şahin mesaj sonrası 4.200’e doğru sarkıp oradan hızla toparlanıyorsa, güven primi çalışıyor demektir. Toparlanmadan sarkma devam ederse, piyasa gerçekten “Fed kontrolü elinde tutuyor” diye okuyor demektir — ve bu, altın için asıl bearish senaryodur.
Borsa: Değerleme, faizle çarpışıyor
Endeksler karar öncesinde savunmada. S&P 500 ve Nasdaq, petroldeki yükseliş ve 2007 zirvelerini gören tahvil getirileriyle geriledi. 100 doların üzerinde petrol, yüksek tahvil getirileri ve yapay zekâ işlemine dair yeniden canlanan sorular risk varlıkları için zor bir zemin oluşturuyor.
Burada asıl kırılganlık şurada: Son iki yılın borsa rallisi, büyük ölçüde yapay zekâ temasının uzun vadeli nakit akışı vaadine dayanıyordu. Uzun vadeli nakit akışı vaadi ise iskonto oranına en duyarlı varlık türüdür. 10 yıllık %4’ten %5’e çıktığında, bugünkü kârdan çok gelecekteki kâra fiyatlanan hisseler matematiksel olarak en çok değer kaybeder.
Üstelik yapay zekâ şirketlerinin tahvil ihraçlarının uzun vadeli getirileri yukarı itmesi, kendi kendini besleyen bir döngü kuruyor: AI yatırımı → borçlanma → getiri artışı → AI hisselerinin değerlemesinde baskı. Sektör rotasyonu açısından enerji ve bankacılık, uzun vadeli teknolojiye kıyasla daha dirençli kalmaya aday.
Petrol: Denklemin bağımsız değişkeni
Bu tablonun tek gerçek bağımsız değişkeni petrol. Fed’in kararı petrolü etkilemiyor; petrol Fed’in kararını belirliyor.
Uluslararası gösterge, Orta Doğu’daki son tırmanıştan bu yana yaklaşık %9 değer kazandı ve kesintiye uğrayan enerji rotalarının küresel arzdan ciddi hacim çıkarabileceği endişesini artırdı. Boru hattı kapalı kaldığı, Hürmüz ve Kızıldeniz riskleri devam ettiği sürece enflasyon tabanı yüksek kalacak.
Bu şu anlama geliyor: Yatırımcı için ilk izlenecek gösterge Fed değil, Brent. Brent 100 doların altına kalıcı olarak gerilerse, aralık ayında ikinci bir artırım beklentisi hızla erir, tahvil getirileri düşer ve tüm risk varlıkları rahatlar. Brent 120’ye doğru giderse, Fed’in tek artırımla yetinmesi mümkün olmaz ve bu yazıdaki tüm dengeler yeniden kurulur.
Kripto: İki şoku birden yiyen tek sınıf
Kripto bu hafta hem makro hem regülasyon cephesinden vuruldu. Bitcoin, tasarının düşmesinin ardından kayıplarını derinleştirerek 75.850 dolara, son 24 saatte %4,2 aşağıya geriledi. Haziran dibi 68.858 ile Eylül zirvesi 82.281 arasındaki bacağın Fibonacci seviyeleri hikâyeyi net anlatıyor: Bitcoin 79.113 seviyesinin altına kararlı biçimde kırdı ve %50 düzeltme bölgesi olan 75.569’un hemen üzerini test ediyor. Bu seviyenin altında günlük kapanış, 73.986’ya, daha derin bir tasfiyede ise %78,6 düzeltmesi olan 71.731’e kapı açar.
Pozisyonlanma da temkinli tarafta: Bitcoin’de put opsiyonları yeniden call’lardan bir miktar daha pahalı hale geldi ve ABD spot Bitcoin ETF’lerinden geçen hafta 462,73 milyon dolarlık çıkış yaşanarak üç haftalık giriş serisi sona erdi. Coinbase’de Bitcoin’in Binance’a kıyasla iskontolu işlem görmesi, ABD’li alıcının kenarda beklediğini gösteriyor.
Ancak burada bir nüans var ve piyasa bunu henüz sindirmedi.
CLARITY’nin Reddi: Felaket mi, Erteleme mi?
Manşet duygusal: “Kriptonun en büyük yasal bahsi kaybedildi.” Sonuçlar ise daha katmanlı.
Kısa vadede gerçek bir kayıp var. SEC-CFTC yetki paylaşımı yasayla değil, kurum yorumuyla belirlenmeye devam edecek. Bu da şu demek: Bugün bir kurumun verdiği emtia sınıflandırması, yarın başka bir yönetim tarafından geri alınabilir. Kurumsal sermayenin aradığı şey yüksek getiri değil, geri alınamaz hukuki zemin. Yasa bunu verecekti, vermedi.
En sert darbeyi doğrudan ABD regülasyonuna bağlı iş modelleri aldı; Circle, Bullish ve Coinbase gibi kripto bağlantılı hisseler oylama sonrası kayıplarını genişletti.
Ama sektörün B planı hazır. Coinbase yönetimi, tasarı geçmezse SEC ve CFTC üzerinden bir yol gördüklerini, iki kurumun kurumsal düzenleme çalışmalarını hızlandırdığını belirtti. Sektörün önde gelen isimleri bu haftayı iki raylı bir süreç olarak tanımlamış, oylama başarısız olsa bile SEC ve CFTC’nin düzenleme yayımlamaya hazır olduğunu vurgulamıştı.
Yani kripto regülasyonu ölmedi; yasama zemininden idari zemine kaydı. Bu, hızı düşüren ama yönü değiştirmeyen bir geçiş. Başarısızlık, ABD’li şirketleri mevcut SEC-CFTC yaklaşımı altında bırakır ve ürün lansmanlarını rafa kaldırmak yerine 2027-2028’e öteleyebilir.
Riskli taraf ise siyasi takvim. Kongre’nin gelecek yıl bölünmüş parti kontrolü altına girmesi beklendiğinden, yasama organının piyasa yapısı düzenlemesine ne zaman geri döneceği belirsiz; tasarının önde gelen destekçilerinden biri, bu Kongre’de kaçırılan fırsatın kapsamlı reform için bir sonraki ciddi şansı yıllarca öteleyebileceği uyarısında bulunmuştu.
Yatırımcı açısından pratik sonuç: Sınıflandırma belirsizliği en yüksek olan varlıklar (altcoinler, özellikle hukuki statüsü tartışmalı tokenler) bu kararın maliyetini en ağır ödeyecek. Bitcoin’in ise CLARITY ile bağı en zayıf olan varlık olduğunu hatırlamak gerekiyor; Bitcoin’in bu haftaki düşüşünün büyük kısmı regülasyondan değil, 5’e dayanan tahvil getirisinden ve 108 dolarlık Brent’ten geliyor.
Trump ile Piyasa Arasında Sıkışan Warsh
İşte asıl hikâye burada.
Trump, ABD’nin ticaret açığı verdiği ülkelerle ticareti kesmekle tehdit ederek Fed’den faiz indirimi talep etti ve İrlanda’da gazetecilere, formüller ne derse desin ABD’nin dünyanın en düşük faizini ödemesi gerektiğini yineledi. Başkan Yardımcısı JD Vance dahil üst düzey yönetim isimleri de Fed’i artırımdan kaçınmaya ya da faiz indirmeye açıkça çağırıyor. Yönetimin ekonomi kanadından bir isim, olası bir artırımı “dikkatsizlik” olarak nitelendirip FOMC üyelerini sert ifadelerle hedef aldı.
Buradaki ironi rahatsız edici ölçüde büyük. Hiçbir başkan Fed’i faiz indirmesi için bu kadar açık biçimde köşeye sıkıştırmamıştı; buna rağmen Çarşamba günü kaçınılmaz görünen faiz artırımına giden yol, doğrudan Trump’ın kendi politikalarından geçiyor. Tarifeler maliyet enflasyonu yaratıyor. İran’daki savaş petrolü yukarı itiyor. Her ikisi de fiyatları yukarı itiyor ve Fed’i sıkılaştırmaya zorluyor. Başkan, kendi istediği düşük faizin önündeki en büyük engeli kendi eliyle inşa etmiş durumda.
İkinci ironi daha da derin. Trump, faiz indirimini bu kadar açık biçimde talep ederek ve indirim konusunda hemfikir olduğunu ima ettiği bir başkan atayarak, kendi seçtiği Fed başkanının kredibilitesini daha ilk günden zedeledi. Warsh böylece klasik bir tuzağa düştü: Sadakat gösterirse piyasada itibarını, bağımsızlık gösterirse Beyaz Saray’daki konumunu kaybediyor. Merkez bankacıları ya başkanın öfkesini üstlenmek ya da piyasadaki güvenilirliklerini azaltmak arasında sıkışmış, kazanılamaz bir durumda.
Bu yüzden bu artırımın anlamı 25 baz puanın ötesinde. Warsh artırırsa, bunu ekonomik gerekçeyle yapmış olsa bile piyasa kararı bağımsızlık testi olarak okuyacak. Fed başkanının geçmesi gereken sınav, hangi parti iktidarda olursa olsun enflasyonla mücadele için yavaşlama riskini göze alıp yönetime karşı durabileceğini piyasalara kanıtlamaktır.
Siyaset ve Gerçeklik: Farkı Kim Öder?
Son bölümü yatırımcı için en pratik soruya ayıralım: Siyasi söylem ile piyasa gerçekliği çatıştığında ne olur?
Cevap her seferinde aynı: Tahvil piyasası hakemdir ve kararını siyasetçiye sormaz.
Siyaset “faiz düşmeli” diyebilir. Tahvil piyasası ise enflasyon beklentisi, arz-talep dengesi ve kredibilite üzerinden fiyatlar. Fed kısa vadeli faizi belirler; ama mortgage’ı, şirket borçlanmasını, tüketici kredisini ve nihayetinde hisse değerlemelerini belirleyen 10 yıllık getiridir — ve onu Fed belirlemez, piyasa belirler. Bugün 10 yıllığın 2007’den beri en yüksek seviyede olması, tam da bu ayrımın kanıtı.
Aynı mantık kripto tarafında da geçerli. Aylardır “CLARITY geçerse altcoinler uçar” anlatısı fiyatlandı. Geçmedi. Ama fiyatlar zaten aylardır bu ihtimalin zayıfladığını yansıtıyordu; tahmin piyasalarında 2026 geçiş olasılığı Mayıs’taki yaklaşık %70 seviyesinden %31’e gerilemişti ve oylama günü bu oran %11’e kadar düşmüştü. Yani piyasa siyasetten daha hızlı öğrendi.
Yatırımcı için çıkarım net: Siyasi vaadi değil, siyasi vaadin fiyatlanma derecesini izleyin. Bir haber ancak beklentiden farklı çıktığında para kazandırır.
Sonuç: Bundan Sonra Ne İzlenecek?
16 Eylül’de açıklanacak rakam büyük ihtimalle sürpriz olmayacak. Sürpriz, rakamın etrafındaki üç detayda saklı:
1. Nokta grafiği ve aralık sinyali. Bu tek seferlik bir sigorta artırımı mı, yoksa kampanyanın başlangıcı mı? Vadeli işlem piyasası yıl sonuna kadar en az iki artırım fiyatlamış durumda; Warsh bu beklentiyi onaylarsa risk varlıklarında ikinci dalga satış gelir.
2. Uzun vadeli getirinin tepkisi. Artırım sonrası 10 yıllık geriliyorsa kredibilite kazanıldı; %5 üzerinde kalıcılaşıyorsa piyasa Fed’i değil, ABD risk primini fiyatlıyor.
3. Beyaz Saray’ın tepkisi. Karardan sonraki ilk 48 saatte gelecek siyasi açıklamalar, doların ve altının orta vadeli yönü için karardan daha belirleyici olabilir.
Kripto tarafında ise odak noktası artık Kongre değil, kurumlar. SEC ve CFTC’nin yayımlayacağı düzenleme taslakları, önümüzdeki aylarda altcoin fiyatlamasının gerçek katalizörü olacak. Bu, yasanın sunacağı kadar sağlam bir zemin değil; ama boşluk da değil.
Bu ortamda en büyük risk yön tahmini yapmak değil, kaldıraçla yön tahmini yapmak. İki binary olayın yirmi dört saate sıkıştığı bir haftada, pozisyon büyüklüğü tahminin doğruluğundan daha önemli hale gelir.
Bu içerik yalnızca bilgilendirme amaçlıdır, yatırım tavsiyesi niteliği taşımaz.
💡 Bilgi Notu: “Çıpa” burada beklentileri sabitleyen bir referans noktasını anlatır; yani enflasyonun veya faizlerin kontrolden çıkmasını önleyen güven veren bir dayanak gibi düşünülür. “Fibonacci seviyeleri” ise fiyatın ne kadar geri çekilebileceğini ya da toparlanabileceğini tahmin etmek için kullanılan teknik analiz oranlarıdır.
📊 Piyasa Etkisi: Fed’in faiz artırımı beklentisi, kısa vadede dolar ve tahvil getirilerini destekleyebilir; bu da altın, hisse senetleri ve kripto gibi riskli varlıklar üzerinde baskı yaratabilir. Öte yandan, enerji fiyatlarındaki yüksek seyir sürerse enflasyon kaygıları canlı kalır ve tahvil piyasasında yukarı yönlü baskı devam edebilir. Kripto tarafında ise düzenleme belirsizliği ve sıkı finansal koşullar birlikte dalgalanmayı artırabilir.